一个看似小众的医疗器械赛道,正在海外悄悄加速。
2026年前7个月,中国内窥镜出口额达到24.56亿元,同比增长23.79%。
24.56亿元的订单,正在流向哪里?
过去很长一段时间,全球内窥镜市场绕不开几个名字:奥林巴斯、富士胶片、宾得医疗。
这是一个长期由国际巨头占据主导的市场。技术壁垒高、临床认证周期长、医生使用习惯稳定,尤其在高端软镜领域,技术、品牌与临床生态共同构筑了极高的竞争门槛。
但现在,牌桌正在发生变化。过去,中国内窥镜行业讲得更多的是“进口替代”;如今,随着越来越多国产内窥镜进入全球市场,竞争正在进入下一阶段——从国内替代进口,到海外争夺订单。
这场变化,恰好撞上全球内窥镜市场的新一轮扩容。2025年全球内窥镜市场规模已达到约245亿—266亿美元,预计2030年将突破420亿美元。从早癌筛查到微创治疗,从4K/荧光成像到一次性内镜、AI辅助诊断,技术迭代与临床需求正在不断打开新的增长空间。一个超过400亿美元的市场正在形成,中国厂商也正在加速走向全球牌桌。
出口额的增长,只是这轮变化最直观的一面。从产品与技术演进,到全球市场格局,再到中国出口的量价与区域变化,一张中国内窥镜的全球出口版图,正在2026年的出口数据中逐渐浮现。
一、什么是内窥镜:产品品类及应用场景
内窥镜是一种集光学、机械、电子、软件等多学科技术于一体的医用成像设备,通过人体自然腔道或微创切口进入体内,将内部组织的图像实时传输至显示屏,供医生进行诊断、观察或手术操作。其核心工作原理是通过物镜采集体内图像,经由光学成像系统或电子图像传感器传输,最终在显示设备上呈现高清影像。
产品分类:
按产品形态与使用场景,内窥镜主要分为以下几类:
| 分类维度 | 类型 | 典型产品 | 特点 |
| 按镜体结构 | 软性内镜 | 胃镜、肠镜、支气管镜 | 镜体可弯曲,通过人体自然腔道进入 |
| 按镜体结构 | 硬性内镜 | 腹腔镜、关节镜、耳鼻喉镜 | 镜体不可弯曲,通过微创切口进入 |
| 按成像技术 | 光学内镜 | 传统纤维内镜 | 通过光纤束传像 |
| 按成像技术 | 电子内镜 | CCD/CMOS内镜 | 通过微型图像传感器成像,画质更优 |
| 按使用次数 | 可重复使用内镜 | 常规手术内镜 | 可消毒重复使用 |
| 按使用次数 | 一次性内镜 | 一次性使用内窥镜 | 避免交叉感染,近年需求爆发 |
| 按功能层级 | 白光内镜 | 常规检查内镜 | 基础成像功能 |
| 按功能层级 | 荧光/3D/4K内镜 | 高端手术导航内镜 | 具备特殊成像功能,辅助精准手术 |
应用场景:
内窥镜已广泛覆盖多个临床科室,主要包括:
- 消化科(胃镜、肠镜、十二指肠镜):用于消化道肿瘤筛查、息肉切除、早癌诊断,是全球最大的内窥镜应用领域
- 呼吸科(支气管镜、胸腔镜):用于肺部病变检查、异物取出、介入治疗
- 泌尿外科(膀胱镜、输尿管镜):用于泌尿系统疾病检查和微创手术
- 妇科(宫腔镜):用于子宫腔内病变诊断与治疗
- 骨科(关节镜):用于关节内部结构检查与微创修复
- 肝胆外科/心胸外科(腹腔镜、胸腔镜):用于微创手术操作
二、临床价值:从诊断到治疗的全链路支撑
内窥镜的临床价值已从单纯的“看见体内”发展为集诊断、微创治疗、术后评估于一体的综合平台,具体体现在以下三个层面:
(一)早癌筛查与精准诊断
消化内镜是目前食管癌、胃癌、结直肠癌早期筛查的金标准工具。根据国内临床指南,早期消化道肿瘤通过内镜筛查发现后,5年生存率可达90%以上,而晚期发现则降至不足30%。内窥镜在肿瘤早筛领域的不可替代性,使其成为公共卫生体系中的重要基础设施。
(二)微创治疗,降低患者创伤
相比传统开放式手术,内窥镜引导下的微创手术具有创伤小、出血少、恢复快、住院时间短等显著优势。以腹腔镜胆囊切除术为例,患者术后2-3天即可出院,而传统开腹手术需住院7-10天。微创手术渗透率的持续提升是全球内窥镜市场增长的核心驱动力之一。
(三)AI辅助与精准手术导航
随着4K超高清、3D成像、荧光显影、AI辅助诊断等技术的融入,内窥镜正从“显示工具”升级为“智能决策辅助系统”。AI辅助内镜系统在消化道息肉检出率、早期癌变识别准确率等方面已展现出超越传统人眼判断的潜力,正在重新定义内窥镜的临床价值边界。
三、内窥镜全球市场分布及特点
(一)全球总体市场格局
全球内窥镜市场处于稳健扩容阶段。从产品细分来看,软性内镜(胃镜、肠镜、支气管镜等)2025年占全球市场的52%,硬性内镜(腹腔镜、关节镜、耳鼻喉镜等)占38%,内镜配套设备及耗材占10%。胶囊内镜和一次性内镜等新型产品合计份额不足5%,但2026-2030年期间的年均增速预计超过20%。
全球竞争格局呈现高度集中与区域分散并存的特征——全球前五大企业(奥林巴斯、富士、史赛克、卡尔史托斯、波士顿科学等)2025年合计市场占有率约为62%-67%,其中奥林巴斯市场份额约占30%。
(二)区域市场分布及特点
北美市场(全球份额约38%) :
美国是全球最大、最先进的内窥镜市场。2026年1-7月数据显示,美国占中国内窥镜出口金额的23.38%,同比增长23.25%,数量同比大增57.04%,呈现明显的放量特征。高额医疗支出、先进的医院基础设施以及微创手术的大力采用推动持续需求,反映以量换价的市场态势。
欧洲市场(全球份额约29%) :
欧洲市场增长稳健,德国、法国、英国为前三大市场。2026年数据表明,德国同比增长24.53%,数量微降1.08%,增长主要靠产品结构升级驱动;法国同比增长23.56%,数量下滑3.10%;英国同比增长46.53%,量额双增,是欧洲重点复苏市场。需注意欧盟MDR法规要求设备全生命周期追溯,认证门槛提高。
亚太市场(全球增速最快) :
亚太地区是全球内窥镜市场增长最快的区域,主要得益于庞大人口基数、经济增长、健康意识提高及政府医疗投入增加。2026年数据显示:日本同比增长49.04%,数量增长93.55%,放量明显;印度同比增长36.11%,属高单价高增长价值市场;马来西亚同比增长43.53%,以低单价大批量为特征,成东南亚重要据点。
新兴市场(拉美、中东、非洲) :
市场需求潜力快速释放。2026年巴西同比增长76.22%,呈现量、额、价齐升的健康增长态势;墨西哥同比增长74.04%。俄罗斯市场数量同比增长105.94%,但金额仅增长2.12%,单价大幅承压,需关注价格竞争加剧和回款风险。
四、国产市场规模与特点
(一)出口市场总体特征
2026年1-7月,中国内窥镜出口总额约24.56亿元人民币,同比增长23.79%。目标市场头部集中特征显著——前10大目标市场合计占比约56.27%,前20大合计约73.38%。
量价关系揭示的增长质量分层:
| 增长类型 | 代表市场 | 特征 |
| 量额齐升、价格上行 | 巴西、德国、法国、澳大利亚、英国、马来西亚 | 需求健康,有利于出口附加值提升 |
| 以量换价、放量明显 | 美国、日本、墨西哥、韩国 | 规模大、增长快,但单价下行,适合规模优先 |
| 金额增速落后于数量 | 俄罗斯 | 数量增超100%但金额微增,价格竞争加剧 |
| 金额下滑或承压 | 中国香港、巴拿马、阿曼、波兰 | 转口动能减弱或需求下滑,需谨慎评估 |
(二)国内市场特点
近年来,中国内窥镜产业呈现“进口替代”加速推进的态势。国内澳华内镜、开立医疗、迈瑞医疗、新光维等企业在消化内镜、泌尿内镜等细分领域已占据约35%的国内市场份额,国产替代空间持续扩大。2025年全球内窥镜系统相关专利申请量超过1.4万件,中国申请人占比从2020年的12%跃升至31%,在图像处理算法、镜体微型化两个方向上领先。
然而,产品结构仍存在明显短板——出口以中低端为主,进口偏高端,高端光学镜头和图像传感器仍依赖进口,反映出中国内窥镜产业从“规模扩张”向“质量升级”转型的迫切性。
五、产业链分析
(一)上游:核心零部件
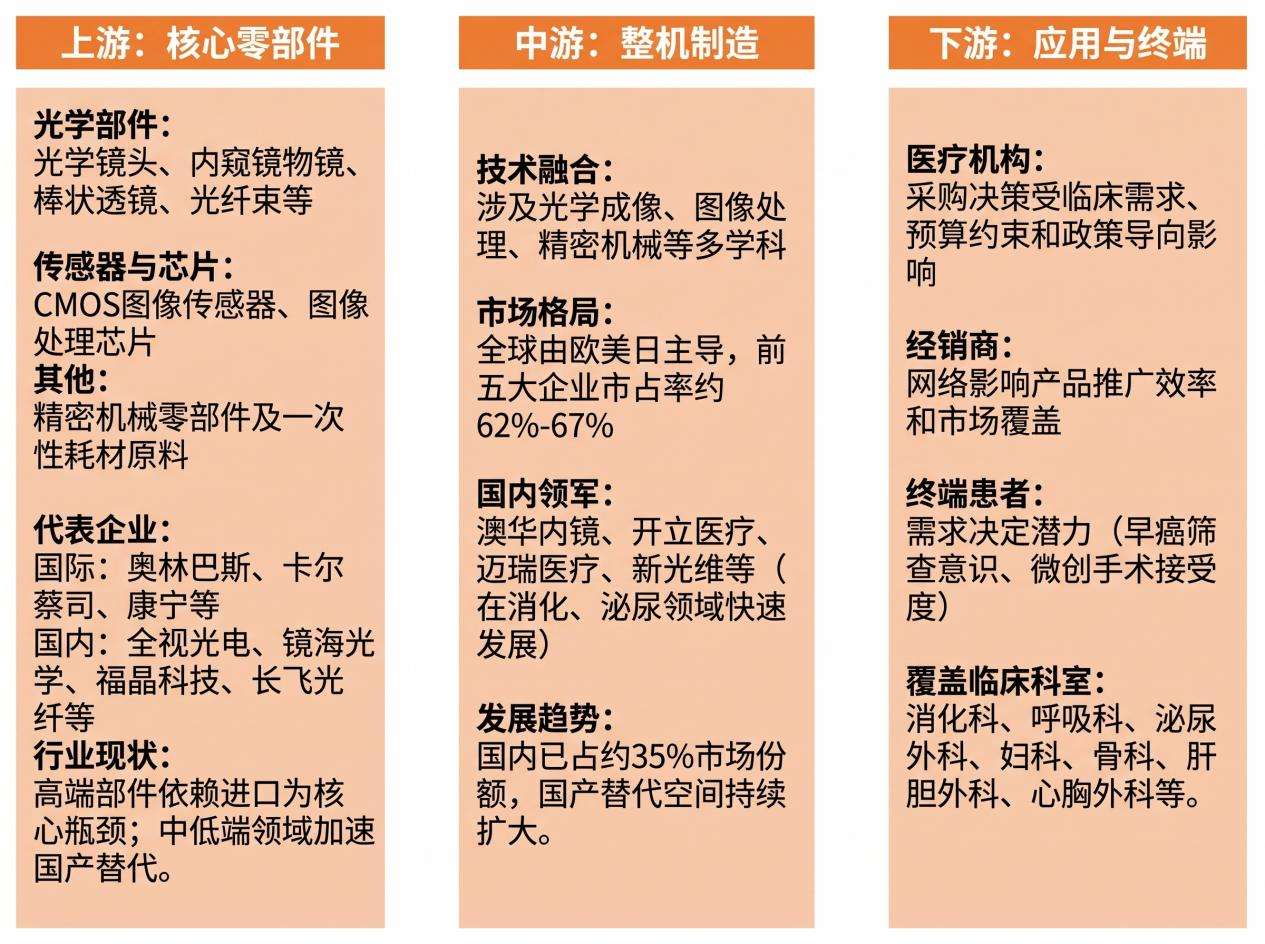
内窥镜上游涵盖光学部件(光学镜头、内窥镜物镜、棒状透镜、光纤束等)、传感器与图像处理芯片(CMOS图像传感器、图像处理芯片)、精密机械零部件及一次性耗材原料等。代表企业有奥林巴斯、卡尔蔡司、康宁等国际巨头,以及全视光电、镜海光学、福晶科技、长飞光纤等国内企业。
当前,高端光学镜头和图像传感器仍依赖进口,是制约中国内窥镜产业向高端升级的核心瓶颈。国内企业正加速技术攻关,在部分中低端光学元件领域已实现国产替代。
(二)中游:整机制造
中游为内窥镜整机制造,涉及光学成像、图像处理、精密机械等多学科技术融合。全球市场由欧美和日本企业主导,前五大企业合计市占率约62%-67%。国内企业如澳华内镜、开立医疗、迈瑞医疗、新光维等在消化内镜、泌尿内镜等细分领域快速发展,已占据国内约35%市场份额,国产替代空间持续扩大。
(三)下游:应用与终端
下游主要是医疗机构、经销商和终端患者。医疗机构采购决策受临床需求、预算约束和政策导向影响;经销商网络影响产品推广效率和市场覆盖;患者需求(特别是早癌筛查意识和微创手术接受度)决定市场增长的最终潜力。内窥镜已广泛覆盖消化科、呼吸科、泌尿外科、妇科、骨科、肝胆外科、心胸外科等多个临床科室。
六、全球主要消费市场情况
北美市场:占据全球约38%-40%份额,美国为核心。高额医疗支出、先进基础设施及微创手术大力采用推动持续需求,但FDA 510(k)认证门槛较高。
欧洲市场:占全球约29%份额,德国为欧洲最大市场。欧盟MDR法规要求设备全生命周期追溯,认证门槛提高,但也为已获认证企业创造更高的市场壁垒和竞争优势。
亚太市场:全球增速最快的区域。中国和印度分别占亚太区域的44%和12%,日本在高端内窥镜系统领域保有技术优势。基层医疗机构内窥镜渗透率提升是最大增量来源。
新兴市场:中东、非洲、拉美需求快速释放,差异化需求突出。巴西、墨西哥、沙特、土耳其、阿联酋等市场增长迅速,中国企业凭借性价比优势和日益提升的产品质量,有望进一步扩大市场份额。
七、企业市场开发建议
基于2026年1-7月内窥镜出口数据扫描,建议采取以下分层开发策略:
第一优先级——美国(核心基本盘) :
美国以23.38%的金额占比和23.25%的同比增速稳居第一目标市场,数量同比大增57.04%,呈现明显放量特征。建议继续保持战略深耕,通过产品结构升级提升附加值,同时关注关税政策变化对成本和利润的影响。
第二优先级——高增长价值市场:
| 市场 | 金额同比 | 开发逻辑 |
| 巴西 | +76.22% | 量价齐升,拉美高价值市场 |
| 印度 | +36.11% | 高单价高增长,值得深耕 |
| 澳大利亚 | +103.96% | 增速突出,潜力较大 |
| 英国 | +46.53% | 量额双增,欧洲复苏重点 |
| 日本 | +49.04% | 放量明显,亚洲成熟市场 |
| 马来西亚 | +43.53% | 低单价大批量,东南亚据点 |
| 墨西哥 | +74.04% | 低价放量,近岸贸易需求 |
| 德国 | +24.53% | 结构升级驱动,欧洲最大市场 |
| 法国 | +23.56% | 高端化趋势 |
第三优先级——潜力布局市场:
荷兰(+58.62%,欧洲中转和分销枢纽)、韩国、加拿大、沙特、越南、泰国、印尼、土耳其——这些市场逐步起量或具有转口/区域辐射价值,可提前布局,建立渠道和品牌认知。
风险关注市场:
中国香港、俄罗斯、白俄罗斯(爆发式增长但基数低,地缘合规风险高)、波兰(需求萎缩)、巴拿马、阿曼——需谨慎评估地缘合规风险、价格战和需求可持续性。
产品与合规策略建议:
- 针对发达市场(美、欧、日),重点推进产品认证(FDA 510(k)、CE MDR),提升高端产品占比
- 针对新兴市场(巴西、印度、东南亚),以高性价比设备切入,逐步建立品牌认知
- 关注一次性内窥镜的爆发性增长机遇(全球年增速超20%),提前布局产品线和注册认证
- 加强上游核心零部件(高端光学镜头、图像传感器)自主研发和国产替代,降低对进口依赖
2026年1-7月数据表明,中国内窥镜出口已站在从“规模扩张”向“质量升级”的关键转折点。美国作为核心基本盘持续放量,巴西、印度、日本、东南亚等高增长市场多点开花,全球内窥镜市场超400亿美元的未来空间为中国企业提供了前所未有的历史机遇。然而,高端核心零部件依赖进口、出口以中低端为主的结构性短板,以及部分市场价格战加剧、地缘合规风险上升等挑战同样不容忽视。未来五年,谁能在高端产品突破、一次性内镜布局和新兴市场深耕三个维度同时发力,谁就有望在全球内窥镜产业格局重塑中占据有利位置。
*如想了解更多内窥镜行业发展现状及未来趋势研判报告,欢迎联系跨境搜